بیمه شخص ثالث یکی از بیمه های مهم و اجباری در کشور ما و سایر کشورهای دنیاست ، این بیمه نامه جبران کننده خسارت های مالی و جانی در حوادث رانندگی است ، کلیه وسایل نقلیه موتوری زمینی طبق قانون می بایست دارای بیمه شخص ثالث باشند . حوادث شخص راننده مقصر حادثه نیز در بیمه شخص ثالث تحت پوشش است .
تخفیف عدم خسارت در بیمه شخص ثالث یک روش مناسب برای تشویق رانندگان جهت رعایت قوانین راهنمایی و رانندگی ، احتیاط بیشتر و کاهش تصادفات رانندگی است .بر همین اساس هیات وزیران به استناد ماده 18 قانون بیمه شخص ثالث در ماده 6 آیین نامه تعیین سقف حق بیمه شخص ثالث تخفیف عدم خسارت بیمه شخص ثالث را طبق جدول زیر هر سال پنج درصد و حداکثر هفتاد درصد تعیین کرده است .
سال
بیمه شخص ثالث
بیمه حوادث راننده
1
5%
5%
2
10%
10%
3
15%
15%
4
20%
20%
5
25%
25%
6
30%
30%
7
35%
35%
8
40%
40%
9
45%
45%
10
50%
50%
11
55%
55%
12
60%
60%
13
65%
65%
14
70%
70%
کاهش پلکانی تخفیف عدم خسارت
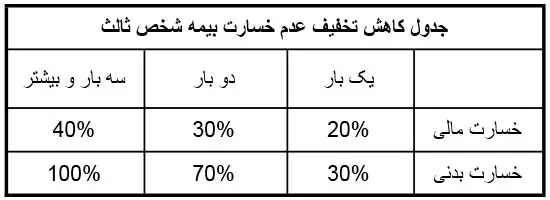
به استناد تبصره دو ماده 6 آیین نامه مذکور چنانچه در طول مدت اعتبار بیمه شخص ثالث خسارتی از محل بیمه نامه پرداخت شود هنگام تمدید بیمه نامه به تناسب نوع و تعداد خسارت تخفیف عدم خسارت به شرح جدول زیر کاهش خواهد یافت .
انتقال تخفیف عدم خسارت بیمه شخص ثالث
به استناد ماده 6 قانون بیمه شخص ثالث کلیه تخفیف ها متعلق به مالک وسیله نقلیه است و در صورت فروش به خریدار منتقل نمی شود . مالک وسیله نقلیه می تواند تخفیف ها را به وسیله نقلیه دیگری از همان نوع که متعلق به خودش و یا والدین ، همسر و فرزندانش باشد منتقل نماید .
ماده 6 قانون بیمه شخص ثالث :
از تاریخ انتقال مالکیت وسیله نقلیه، کلیه حقوق و تعهدات ناشی از قرارداد بیمه موضوع این قانون به انتقال گیرنده منتقل می شود و انتقال گیرنده تا پایان مدت قرارداد بیمه،بیمه گذار محسوب میشود. تبصره : کلیه تخفیفاتی که به واسطه نداشتن حوادث منجر به خسارت در قرارداد بیمه موضوع این قانون اعمال شده باشد متعلق به انتقال دهنده است ، انتقال دهنده می تواند تخفیفات مذکور را به وسیله نقلیه دیگر از همان نوع که متعلق به او یا متعلق به همسر ، والدین یا اولاد بلاواسطه وی باشد منتقل کند . آیین نامه اجرایی این تبصره به پیشنهاد بیمه مرکزی و تایید شورای عالی بیمه به تصویب هیات وزیران میرسد .
سوالات متداول در رابطه با انتقال تخفیف عدم خسارت بیمه شخص ثالث
خیر ، به استناد ماده 6 قانون بیمه شخص ثالث تخفیف ها متعلق به مالک وسیله نقلیه (فروشنده) است و در صورت فروش حتی با توافق طرفین به خریدار منتقل نمی شود.
خیر ، صدور الحاقیه حذف تخفیف عدم خسارت از بیمه نامه وسیله نقلیه فروخته شده رایگان است .
خیر ، تخفیف هایی که فروشنده به وسیله نقلیه جدید منتقل میکند با تخفیف هایی که وسیله نقلیه جدید از قبل داشته است جمع نمی شوند . به عنوان مثال چنانچه ده سال تخفیف عدم خسارت معادل 50% تخفیف به وسیله نقلیه جدیدی منتقل شود که دارای سابقه چهار سال (20% ) تخفیف عدم خسارت است ، در زمان تمدید بیمه شخص ثالث وسیله نقلیه جدید فقط 50% تخفیف اعمال خواهد شد .
خیر ، فقط در صورت فروش قطعی وسیله نقلیه میتوان تخفیف ها را حذف و به بیمه نامه وسیله نقلیه دیگر منتقل کرد . افرادی که وسیله نقلیه خود را به صورت وکالتی و یا قولنامه ای فروخته اند باید به این نکته مهم توجه داشته باشند که از لحظه تحویل خودرو به خریدار تا زمانی که سند سبز صادرو پلاک تعویض شود چنانچه خریدار از بیمه نامه شخص ثالث خودرو فروخته شده به عنوان مقصر حادثه استفاده نماید ، تخفیف عدم خسارت بیمه نامه که متعلق به فروشنده است کاهش خواهد یافت . بنابراین بدلیل جلوگیری از ضرر و زیان ناشی از کاهش تخفیف ها در صورت وقوع حوادث احتمالی توصیه میشود فروش و تعویض پلاک بصورت همزمان انجام شود.
شرکت ها در صورت فروش وسیله نقلیه میتوانند تخفیف های وسیله نقلیه فروخته شده را به وسیله نقلیه دیگری که متعلق به همان شرکت و از همان نوع باشد منتقل نمایند .
خیر ، دارنده تخفیف ها هیچ محدودیت زمانی برای انتقال تخفیف ها ندارد و هر زمانی که وسیله نقلیه جدیدی خریداری نماید می تواند نسبت به انتقال تخفیف ها اقدام نماید .
خیر ، تخفیف های عدم خسارت منتقل شده صرفا در زمان تمدید بیمه شخص ثالث وسیله نقلیه جدید قابل انتقال است و در میان قرارداد امکان پذیر نیست .
بله پس از دریافت الحاقیه مربوط به حذف تخفیف از بیمه نامه شخص ثالث وسیله نقلیه فروخته شده از سایر شرکت های بیمه می توان بیمه شخص ثالث خودروی جدید را با اعمال تخفیف های منتقل شده نزد بیمه ایران تمدید کرد . عکس این فرایند نیز امکان پذیر است .
ورثه و یا نماینده قانونی وراث میتواند نسبت به انتقال تخفیف بیمه شخص ثالث وسیله نقلیه متوفی اقدام نماید .
خیر ، وسیله نقلیه ای که به عنوان وسیله نقلیه مقصد انتقال تخفیف ها تعیین میگردد حتما باید از نظر نوع وسیله نقلیه مشابه با وسیله نقلیه مبدا باشد . به عنوان مثال : انتقال تخفیف سواری به سواری انتقال تخفیف موتور سیکلت به موتور سیکلت انتقال تخفیف خودروهای راهسازی و کشاورزی به خودروهای راهسازی و کشاورزی انتقال تخفیف مینی بوس و اتوبوس به مینی بوس و اتوبوس انتقال تخفیف وانت بارها به وانت بارها انتقال تخفیف کامیونت و کامیون به کامیونت و کامیون انتقال تخفیف خودروهای ون و اتوکار به خودروهای ون و اتوکار
بله ، در صورتیکه خریدار وسیله نقلیه ، همسر ، فرزند و یا یکی از والدین فروشنده باشد در صورت تمایل فروشنده کلیه تخفیف ها به خریدار منتقل خواهد شد .
بله ، هر چند حداقل مدت زمان لازم برای دریافت پنج درصد تخفیف عدم خسارت یکسال کامل می باشد اما پس از توافق شرکت های بیمه با یکدیگر مقرر شد چنانچه خریدار از زمان خرید وسیله نقلیه تا زمان تمدید بیمه نامه فاقد سابقه خسارتی باشد بدون در نظر گرفتن تاریخ خرید وسیله نقلیه پنج درصد تخفیف عدم خسارت اعمال گردد .
چنانچه خسارت واقع شده مربوط به بعد از تاریخ انتقال سند مالکیت باشد و یا به عبارت دیگر حادثه در زمانی رخ داده باشد که شما مالک وسیله نقلیه بوده اید آنگاه بخشی از تخفیف های موجود شما از بین خواهد رفت . برای دریافت یکبار خسارت مالی 20% ، دوبار 30% ، سه بار و بیشتر 40% از تخفیف های شما کسر خواهد شد . در صورتیکه خسارت واقع شده جانی باشد برای یکبار 30% ، دوبار 70% ، و سه بار یا بیشتر 100% از تخفیف هااز بین خواهد رفت . اما اگر حادثه قبل از انتقال سند رخ داده باشد هیچ تاثیر منفی بر روی تخفیف های شما نخواهد داشت .
بله بر اساس نامه شماره 1400/401/64056 مورخ 1400/05/13 اداره نظارت بر بیمه های خودرو بیمه مرکزی جمهوری اسلامی ایران در صورت سرقت وسیله نقلیه ، مالک آن میتواند در صورت عدم کشف خودرو و پس از منقضی شدن بیمه نامه خودرو مسروقه تخفیف های بیمه نامه مذکور را به خودرو هم نوع متعلق به مالک و یا بستگان درجه یک ایشان منتقل نماید .
به موجب تبصره دو تصویب نامه شماره 51292/ت 1366434/6/14 مورخ 1366/04/24 هیات محترم وزیران در خصوص لازم الاجرا شدن مصوبات موضوع اصل 138 و سایر قوانین و مصوباتی که علاوه بر دستگاه های اجرایی وکارکنان آن برای سایر مردم حق و تکلیف ایجاد می نماید ، 15 روز پس از انتشار در روزنامه رسمی جمهوری اسلامی ایران لازم الاجراست . بنابراین از آنجاییکه اصلاحیه آیین نامه اجرایی در تاریخ 1397/10/17 به تصویب هیات وزیران رسیده و در تاریخ 1397/10/27 در روزنامه رسمی چاپ شده است از تاریخ 1397/11/12 لازم الاجرا خواهد بود .
مسافرکشی با خودرو شخصی در قانون رسیدگی به تخلفات رانندگی یک تخلف محسوب میشود و در کلان شهر ها سیصد هزار ریال جریمه دارد اما بیکاری و مشکلات اقتصادی باعث شده بسیاری از مردم بصورت تمام وقت و یا پاره وقت با خودرو شخصی اقدام به مسافر کشی کنند تا شاید بتوانند دخل و خرج زندگی را به تعادل برسانند . ظهور استارت آپ هایی همچون اسنپ، تپسی موجب تسهیل ورود افراد بیشتری به شغل مسافرکشی با خودروهای شخصی شده است . درباره مزایا و معایب مسافرکشی با خودروهای شخصی و جایگاه استارت آپ های این حوزه بحث های فراوانی در جامعه شکل گرفته است اما هدف این نوشتار بررسی بیمه شخص ثالث رانندگانی است که با خودرو شخصی اقدام به مسافرکشی میکنند .
خطری بزرگ در کمین رانندگان خودروهای شخصی مسافرکش:
حق بیمه بیمه نامه شخص ثالث خودروهای سواری با کاربری یا مورد استفاده آژانس و مسافرکش شخصی درون شهری بر اساس آیین نامه ماده 18 قانون بیمه شخص ثالث ده درصد بیشتر از خودروهای سواری با کاربری شخصی است، همچنین بیمه شخص ثالث خودروهای سواری با کاربری مسافرکش شخصی برون شهری بیست درصد گران تر از خودروهای مشابه با کاربری یا مورد استفاده شخصی است . بدیهی است علت این تفاوت حق بیمه افزایش احتمال وقوع حوادث بدلیل تردد بیشتر این خودروها نسبت به خودروهای شخصی است . بر اساس قوانین بیمه، خریدار بیمه می بایست با حداکثر حسن نیت و صداقت اطلاعات کامل از وضعیت ریسک را در اختیار شرکت بیمه قرار دهد تا شرکت بیمه امکان ارزیابی و تعیین حق بیمه متناسب با آن ریسک را داشته باشد ،اما متاسفانه اغلب رانندگان خودروهای سواری مسافرکش در زمان خرید بیمه شخص ثالث بدون توجه به این نکته کاربری خودرو خود را شخصی اعلام میکنند و طبیعتا حق بیمه مربوط به خودرو شخصی را می پردازند . این اقدامی است بسیار خطرناک با پیامدهایی مهلک و ناگوار. در چنین شرایطی در صورت وقوع حادثه شرکت بیمه طبق قانون به تناسب حق بیمه ای که کمتر دریافت کرده است خسارت کمتری را پرداخت میکند مقدار خسارت کمتر در مورد خودروهای مسافربر درون شهری و آژانس ده درصد و در مورد خودروهای مسافربر برون شهری بیست درصد از هر خسارت خواهد بود . البته بر اساس قانون بیمه شخص ثالث شرکت های بیمه مکلف هستند تا خسارت زیاندیده را به طور کامل پرداخت کنند و پس از تسویه خسارت با مراجعه به راننده مقصر حادثه نسبت به دریافت سهم وی اقدام کنند .
شاید با یک مثال اهمیت این موضوع بیشتر روشن شود:
حق بیمه شخص ثالث یک سواری پراید با ده درصد تخفیف عدم خسارت و کاربری شخصی در سال 1404 معادل هفت میلیون و هفتصد هزار تومان است و حق بیمه اضافی جهت تغییر کاربری از شخصی به کاربری آژانس یا مسافرکش شهری ده درصد حق بیمه یعنی حدود هفتصدو هفتاد هزار تومان میباشد .راننده پرایدی که با کاربری شخصی اقدام به مسافرکشی کرده در صورتی که در یک حادثه منجر به فوت یک نفر در ماه های حرام (محرم،رجب،ذیحجه،ذیقعده) مقصر حادثه شناخته شود میبایست حدود دویست و ده میلیون تومان از دیه (10% از دو میلیاردو یکصد میلیون تومان) را شخصا بپردازد .یعنی 272 برابر حق بیمه ای که در روز خرید بیمه شخص ثالث پرداخت نکرده است !
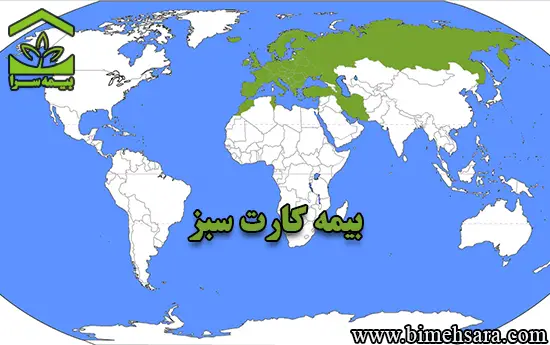
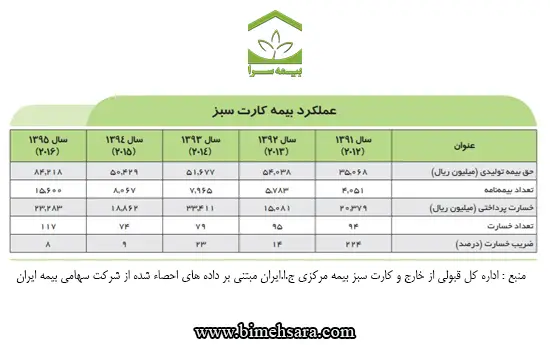
بیمه کارت سبز در واقع یک بیمه شخص ثالث بین المللی است .از آنجاییکه بیمه شخص ثالث خودرو شما فقط خسارت هایی را پوشش میدهد که در داخل مرزهای کشور اتفاق افتاده باشد لذا چنانچه قصد دارید با خودرو به خارج از کشور(کشورهای عضو سیستم کارت سبز ) سفر کنید ضروری است نسبت به تهیه بیمه کارت سبز اقدام نمایید . کارت سبز برای خودروهایی صادر میشود که قصد خروج از کشور و تردد در منطقه جغرافیایی کشورهای عضو کارت سبز را دارند . سیستم بین المللی کارت سبز با هدف حمایت از زیاندیدگان و همچنین رانندگان در تصادفات رانندگی و بر اساس توصیه نامه شماره 5 کمیته فرعی حمل و نقل جاده ای کمیسیون اقتصادی برای اروپا وابسته به سازمان ملل در سال 1949 ایجاد شد و در سال 1953 فعالیت رسمی خود را آغاز کرد . شرط اصلی عضویت در سیستم کارت سبز این است که قانون اجباری بیمه شخص ثالث در آن کشور به تصویب رسیده باشد در حال حاضر تعداد 48کشور عضو سیستم کارت سبز هستند که عمدتا کشورهای اروپایی هستند و دربین آنها کشورهای ترکیه و آذربایجان دارای مرز مشترک با ایران هستند . کشور ایران در سال 1356 به این سیستم ملحق شد . رانندگانی که قصد دارند با خودرو در کشورهای عضو سیستم کارت سبز تردد کنند مکلفند بیمه کارت سبز خریداری کنند در غیر اینصورت اجازه ورود به خودرو آنها داده نخواهد شد . از نمونه های مشابه با بیمه کارت سبز در سایر نقاط جهان میتوان به چند مورد اشاره کرد .بیمه کارت زرد و کارت قهوه ای در آفریقا و کارت نارنجی در کشور های عربی ویا کارت آبی در منطقه آسه آن (ASEAN) و طرح کارت سفید اکو در منطقه اکو که در حال اجرایی شدن است .
حق بیمه و تعهدات بیمه کارت سبز :
خسارت های جانی و مالی وارده به اشخاص ثالث بر اساس قوانین و مقررات کشور محل حادثه تعیین و حداقل تعهدات قانونی کشورهای عضو همه ساله توسط دفتر مرکزی کارت سبز اعلام میشود و همچنین حق بیمه کارت سبز نیز با توجه به نوع خودرو ، مدت سفر و میزان تعهدات کشور یا کشورهای مقصد متغیر است
مراکز فروش بیمه کارت سبز :
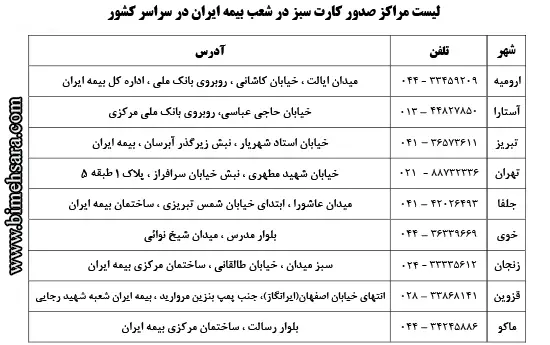
مدیریت امور مربوط به کارت سبز توسط دفاتری انجام میشود که تحت عنوان دفاتر ملی کارت سبز در هر کشوری وجود دارد و دفتر مرکزی در لندن واقع شده است ، این دفاتر مسئولیت نظارت بر حسن انجام صدور و خسارت بیمه کارت سبز طبق موافقت نامه هماهنگ بین دفاتر را به عهده دارند . در حال حاضر فقط شرکت سهامی بیمه ایران عضو دفتر کارت سبز ایران بوده و عملیات صدور و خسارت کارت سبز را در ایران انجام میدهد .ضمنا داشتن گواهینامه بین المللی برای استفاده از خدمات بیمه کارت سبز الزامیست .
بیمه شخص ثالث قطعاً یکی از کامل ترین و جامع ترین بیمه نامه های موجود در کشور است و تنها بیمه نامه ای است که به تنهایی دارای یک قانون اختصاصی مصوب مجلس است، اما این بیمه نامه جامع و کامل استثنائاتی هم دارد و در حکم چک سفیدامضا در دستان راننده نیست و در شرایطی که در قانون پیش بینی شده خسارت هایی را پرداخت نمی کند و یا در صورت پرداخت از راننده مقصر حادثه باز پس می گیرد.
در این نوشته شما را با این استثنائات آشنا می کنیم.
خسارت های غیر قابل پرداخت:
خسارت وارده به وسیله نقلیه مسبب حادثه و محمولات آن:
به استناد ماده 17 قانون بیمه شخص ثالث، خسارت هایی که به وسیله نقلیه مقصر حادثه و محموله در حال حمل توسط وسیله نقلیه وارد می شود، در تعهد بیمه شخص ثالث نیست. لازم به ذکر است خسارت وارده به وسیله نقلیه مقصر از محل تعهدات بیمه بدنه جبران خواهد بود و خسارت های وارده به محمولات از محل بیمه باربری.
خسارت مستقیم و یا غیرمستقیم ناشی از تشعشعات اتمی و رادیواکتیو: (ماده 17 قانون بیمه شخص ثالث)
جریمه یا جزای نقدی (ماده 17 قانون بیمه شخص ثالث)
اثبات قصد زیان دیده در ایراد صدمه به خود مانند خودکشی، اسقاط جنین و نظایر آن و نیز اثبات هر نوع خدعه و تبانی نزد مراجع قضایی (ماده 17 قانون بیمه شخص ثالث)
خسارت هایی که شرکت بیمه یا صندوق پرداخت می کنند اما از مقصر حادثه خسارت پرداختی را باز پس می گیرند
اثبات عمد مسبب در ایجاد حادثه نزد مراجع قضایی (ماده 15 قانون بیمه شخص ثالث)
رانندگی در حالت مستی یا استعمال مواد مخدر یا روانگردان مؤثر در وقوع حادثه که به تأیید نیروی انتظامی یا پزشکی قانونی یا دادگاه رسیده باشد (ماده 15 قانون بیمه شخص ثالث)
در صورتی که راننده مسبب، فاقد گواهینامه رانندگی باشد یا گواهینامه او متناسب با نوع وسیله نقلیه نباشد (ماده 15 قانون بیمه شخص ثالث)
در صورتی که راننده مسبب، وسیله نقلیه را سرقت کرده یا از مسروقه بودن آن، آگاه باشد (ماده 15 قانون بیمه شخص ثالث)
در حوادث رانندگی منجر به جرح یا فوت که به استناد گزارش کارشناس تصادفات راهنمایی و رانندگی یا پلیس راه، علت اصلی وقوع تصادف یکی از تخلفات رانندگی حادثه ساز باشد، بیمه گر مکلف است خسارت زیان دیده را بدون هیچ شرط و اخذ تضمین پرداخت کند و پس از آن می تواند به شرح زیر برای بازیافت به مسبب حادثه مراجعه کند. (توضیح بیشتر)
الف ـ در اولین حادثه ناشی از تخلف حادثه ساز راننده مسبب در طول مدت بیمه نامه: معادل دو و نیم درصد (2/5%) از خسارت های بدنی و مالی پرداخت شده
ب ـ در دومین حادثه ناشی از تخلف حادثه ساز راننده مسبب در طول مدت بیمه نامه: معادل پنج درصد (۵%) از خسارت های بدنی و مالی پرداخت شده
پ ـ در سومین حادثه ناشی از تخلف حادثه ساز و حوادث بعد از آن در طول مدت بیمه نامه: معادل ده درصد (۱۰%) از خسارت های بدنی و مالی پرداخت شده
در صورت عدم رعایت ظرفیت مجاز وسیله نقلیه:
به استناد ماده ۱۲ قانون بیمه شخص ثالث، چنانچه تعداد سرنشینان خودروی مسبب حادثه بیش از ظرفیت مجاز آن باشد، تعهد بیمه گر در قبال خسارت های بدنی سرنشینان تا سقف قانونی تعیین شده محدود خواهد بود.
برای مثال، اگر ظرفیت مجاز یک خودروی سواری ۵ نفر با احتساب راننده باشد، اما ۶ نفر (یک راننده و پنج سرنشین) در آن حضور داشته باشند و بر اثر تصادف همگی فوت کنند، تعهد بیمه شخص ثالث در قبال پنج سرنشین بر مبنای ظرفیت مجاز چهار سرنشین، بدون احتساب راننده مسبب حادثه، محاسبه می شود.
در این شرایط، اگر مجموع خسارت های بدنی پنج سرنشین از سقف تعهد بیمه گر بیشتر باشد، مبلغ تعهد بیمه گر به نسبت خسارت هر یک از زیان دیدگان میان آنان تقسیم می شود و مابه التفاوت خسارت توسط صندوق تأمین خسارت های بدنی پرداخت خواهد شد. صندوق نیز مطابق مقررات قانونی حق بازیافت مبالغ پرداخت شده از مسبب حادثه را دارد.
خسارت فوت راننده مسبب حادثه نیز به صورت مستقل از محل پوشش بیمه حوادث راننده بررسی و پرداخت می شود.
لازم به ذکر است مطابق ماده ۱۲ قانون، تعداد جنین و اطفال زیر دو سال داخل وسیله نقلیه به ظرفیت مجاز خودرو اضافه می شود.
تغییر کاربری خودرو:
از آنجایی که احتمال وقوع حادثه برای یک خودرو با کاربری مسافرکش شهری یا بین شهری بیشتر از یک خودرو با کاربری شخصی است، در نتیجه حق بیمه خودرو با کاربری مسافرکش هم از حق بیمه خودرو با کاربری شخصی بیشتر است و خریدار بیمه مکلف است با ارائه اطلاعات صحیح به شرکت بیمه امکان محاسبه و ارزیابی دقیق ریسک و دریافت حق بیمه متناسب را فراهم نماید. حال چنانچه این اتفاق رخ ندهد یعنی خودرویی که مسافربر است به عنوان خودرو شخصی بیمه شود، در زمان وقوع خسارت شرکت بیمه با اعمال قاعده نسبی پس از پرداخت خسارت درصدی از خسارت وارده را از راننده مقصر حادثه باز پس خواهد گرفت. (اطلاعات بیشتر)
خسارت های بدنی وارد به اشخاصی که در قسمت هایی از وسیله نقلیه مستقر شده باشند که برای استقرار انسان تعبیه نشده است:
به عنوان مثال حمل مسافر در قسمت بار وانت چنانچه باعث حادثه و فوت مسافر شود که در پشت وانت سوار شده است، شرکت بیمه خسارت را پرداخت نمی کند و این قبیل خسارت ها را صندوق تأمین خسارت های بدنی پرداخت و کل خسارت را از راننده مقصر حادثه باز پس خواهد گرفت.
بخشی از خسارت های مالی وارد به خودروهای غیرمتعارف یا گران قیمت:
به استناد ماده 8 قانون بیمه شخص ثالث، خسارت مالی ناشی از حوادث رانندگی صرفاً تا میزان خسارت متناظر وارد به گران ترین خودرو متعارف از طریق بیمه نامه شخص ثالث و یا مقصر حادثه قابل جبران خواهد بود و منظور از خودرو متعارف خودرویی است که قیمت آن کمتر از پنجاه درصد سقف تعهدات بدنی که در ابتدای هر سال مشخص می شود باشد. (توضیح بیشتر)
 رای دیوان عدالت اداری در خصوص قانونی بودن بخشنامه انتقال تخفیف بیمه مرکزی